
Pieniądz papierowy to banknot emitowany przez bank centralny i uznawany za prawny środek płatniczy. Jego wartość nie wynika z wartości papieru, lecz z zaufania do emitenta, przepisów państwa oraz funkcjonowania całego systemu pieniężnego. Dawniej banknot był kwitem wymiennym na złoto lub srebro, dziś jest przede wszystkim formą pieniądza fiducjarnego.
Czym jest pieniądz papierowy?
Współczesny pieniądz papierowy ma postać banknotu, czyli oznaczonego nominałem dokumentu płatniczego. W Polsce banknoty emituje Narodowy Bank Polski. Można nimi regulować zobowiązania, ponieważ przepisy nadają im status prawnego środka płatniczego.
Określenie „papierowy” opisuje fizyczną formę pieniądza, a nie jego podstawę ekonomiczną. Banknot nie ma wartości odpowiadającej masie papieru ani zawartości metalu. Jego siła nabywcza zależy od zaufania do emitenta, stabilności gospodarki i polityki pieniężnej. Dlatego współczesne banknoty zalicza się do pieniądza fiducjarnego.
W statystyce pieniężnej banknoty i monety znajdujące się w obiegu zalicza się do agregatu M0. Jest to najbardziej płynna część zasobu pieniądza, wykorzystywana bezpośrednio do płatności.
Jak rozwijał się pieniądz papierowy?
Początki banknotu wiążą się z problemem transportu i przechowywania monet kruszcowych. Złoto i srebro były cenne, ale duże transakcje wymagały przewożenia ciężkich i łatwych do zrabowania ładunków. Złotnicy przechowywali monety klientów i wystawiali kwity depozytowe. Dokument potwierdzał, że okaziciel ma prawo odebrać zdeponowany kruszec.
Z czasem kwity zaczęły krążyć między ludźmi zamiast być wymieniane na monety. Ich posiadacz mógł zapłacić nimi za towar, a kolejny właściciel zachowywał prawo do odbioru depozytu. Złotnicy zauważyli też, że część zdeponowanego kruszcu pozostaje stale w skarbcach. Zaczęli więc udzielać kredytów i emitować dokumenty o wartości większej niż fizyczne zapasy metalu. W ten sposób przekształcili się w bankierów, a kwit depozytowy stopniowo zaczął przypominać banknot.
Pierwsze formy pieniądza papierowego pojawiły się w Chinach już w IX wieku. W Europie banknoty upowszechniły się w XVII wieku. Duże znaczenie miało powstanie Banku Anglii w 1694 roku, który stał się wzorem instytucji emitującej pieniądz na potrzeby państwa i gospodarki. W 1690 roku papierowe środki płatnicze wyemitowała także kolonia Massachusetts. Emisje służyły między innymi finansowaniu wojny i wydatków publicznych, ale pokazały również, że nadmierna podaż pieniądza może prowadzić do utraty jego wartości.
Na ziemiach polskich pierwsze papierowe środki płatnicze pojawiły się podczas Insurekcji kościuszkowskiej w 1794 roku. Były to bilety skarbowe, nazywane również biletami kasowymi. Ich emisja miała pomóc finansować potrzeby powstania. Kolejne bilety kasowe wprowadzono w Księstwie Warszawskim. Dekret z 18 grudnia 1810 roku przewidywał emisję o łącznej wartości 9 mln złotych, zabezpieczoną dochodami celnymi państwa. Do obiegu trafiły w 1811 roku, choć ich przyjmowanie początkowo było dobrowolne.
Historyczny rozwój pieniądza papierowego można przedstawić w kilku etapach:
- kwit depozytowy potwierdzający przechowywanie monet lub kruszcu
- banknot wymienialny na określoną ilość złota albo srebra
- banknot emitowany przez bank emisyjny na potrzeby obrotu i kredytu
- niewymienialny pieniądz fiducjarny oparty na zaufaniu do emitenta
Pieniądz wymienialny a pieniądz fiducjarny
Przez długi czas banknot był zobowiązaniem emitenta do wypłaty kruszcu. Wymienialność ograniczała swobodę emisji, ponieważ bank musiał utrzymywać rezerwy złota lub srebra. W systemie waluty złotej wartość jednostki pieniężnej wiązano z określoną ilością złota, a banknot można było wymienić na kruszec na zasadach określonych przez państwo.
W praktyce banki często emitowały więcej banknotów, niż wynosiła wartość posiadanych rezerw. System działał tak długo, jak większość posiadaczy nie żądała jednocześnie wymiany. Kryzysy gospodarcze i wojny pokazały jednak, że masowa wymiana banknotów na złoto może doprowadzić do wyczerpania rezerw.
| Cecha | Pieniądz wymienialny | Pieniądz fiducjarny |
|---|---|---|
| Podstawa wartości | Parytet złota lub innego kruszcu | Zaufanie do emitenta i stabilność systemu gospodarczego |
| Wymiana | Możliwość wymiany na określoną ilość kruszcu | Brak gwarantowanej wymiany na złoto |
| Rola emitenta | Utrzymywanie rezerw i obrona ustalonego parytetu | Prowadzenie polityki pieniężnej i dbanie o stabilność wartości pieniądza |
| Główne ograniczenie | Zależność podaży pieniądza od rezerw kruszcu | Ryzyko utraty wartości przy niewłaściwej emisji i wysokiej inflacji |
Wymienialność krajowych walut na złoto w obrocie wewnętrznym została w dużej mierze zarzucona w latach 30. XX wieku, po doświadczeniach wielkiego kryzysu. W obrocie międzynarodowym ważną cezurą był 1971 rok, gdy zawieszono wymienialność dolara na złoto w ramach systemu z Bretton Woods. W kolejnych latach pieniądz papierowy funkcjonował już przede wszystkim jako pieniądz fiducjarny. Nie oznacza to, że banknot jest pozbawiony podstawy prawnej. Jego wartość wynika jednak z innego mechanizmu niż bezpośrednie pokrycie w kruszcu.
Jak powstaje współczesny banknot?
Banknot jest drukiem zabezpieczonym, którego projekt musi łączyć czytelność, trwałość i odporność na fałszowanie. Za produkcję odpowiadają wyspecjalizowane zakłady pracujące według wymagań banku centralnego. Część rozwiązań technicznych pozostaje niejawna, aby utrudnić kopiowanie.
Produkcja przebiega w określonej kolejności, a poszczególne techniki druku odpowiadają za inne elementy banknotu:
- Druk offsetowy nanosi tła, kolory i płaskie elementy graficzne, często jednocześnie na obu stronach arkusza.
- Druk typograficzny lub hot-stamping służy między innymi do nanoszenia folii, hologramów i innych elementów specjalnych.
- Wklęsłodruk, nazywany także intaglio, przenosi farbę z grawerowanej płyty na papier pod bardzo wysokim naciskiem, tworząc wyczuwalne wypukłości.
- Druk typograficzny z numeratorem nadaje banknotowi indywidualny numer seryjny.
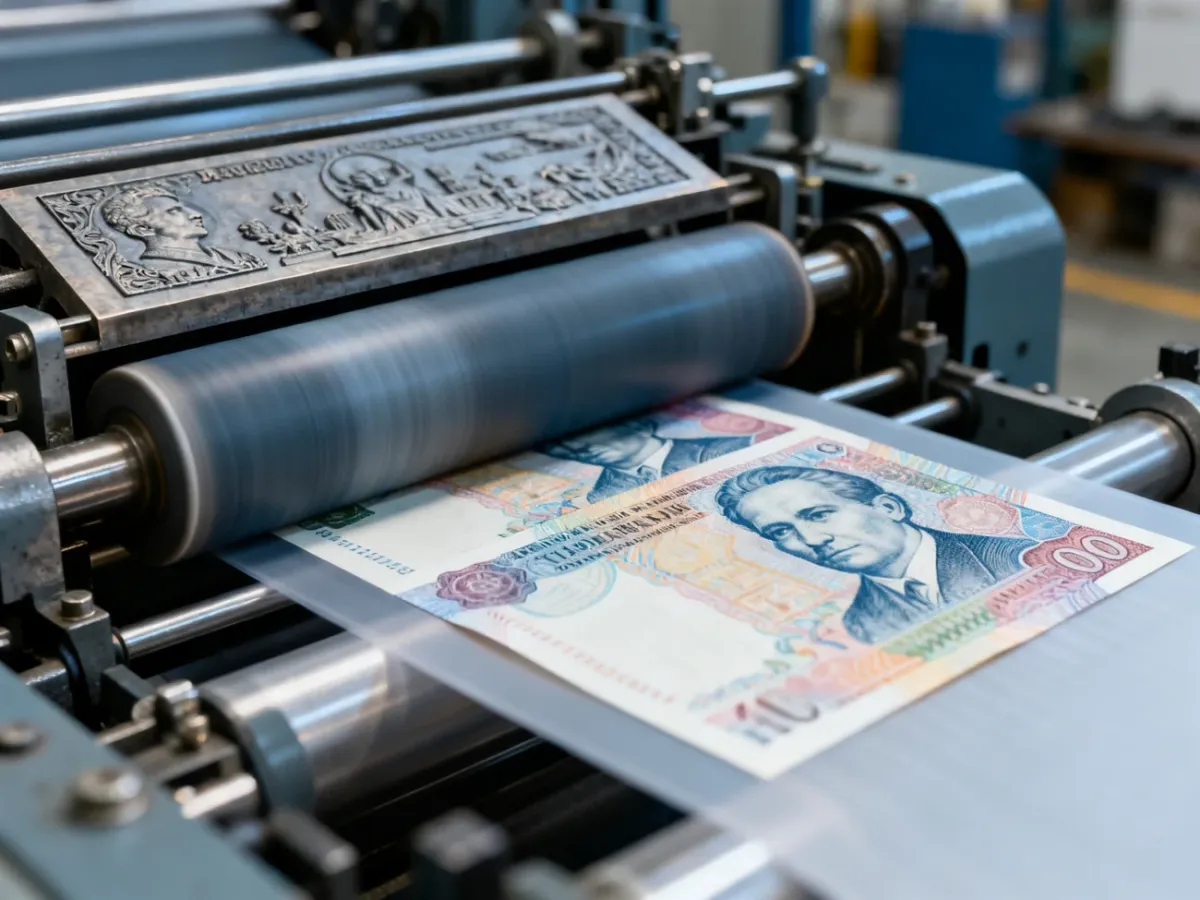
Wklęsłodruk jest szczególnie charakterystyczny dla banknotów. Farba znajduje się w zagłębieniach formy drukowej, a nacisk wałka powoduje zarówno przeniesienie farby, jak i odkształcenie podłoża. Dzięki temu wybrane fragmenty można rozpoznać dotykiem. Banknoty mogą być także drukowane na specjalnym papierze włóknistym albo na podłożu polimerowym.
Najważniejsze zabezpieczenia stosowane w banknotach to:
- znak wodny widoczny pod światło, często powtarzający motyw portretu lub nominału
- nitka zabezpieczająca zatopiona w podłożu i ujawniająca się w prześwicie
- farba zmienna optycznie, która zmienia barwę lub wygląd przy zmianie kąta obserwacji
- mikrodruk zawierający bardzo drobne napisy trudne do odtworzenia zwykłą drukarką
- elementy recto-verso, które tworzą pełny obraz dopiero oglądane pod światło
- oznaczenia widoczne w promieniowaniu ultrafioletowym lub podczerwonym
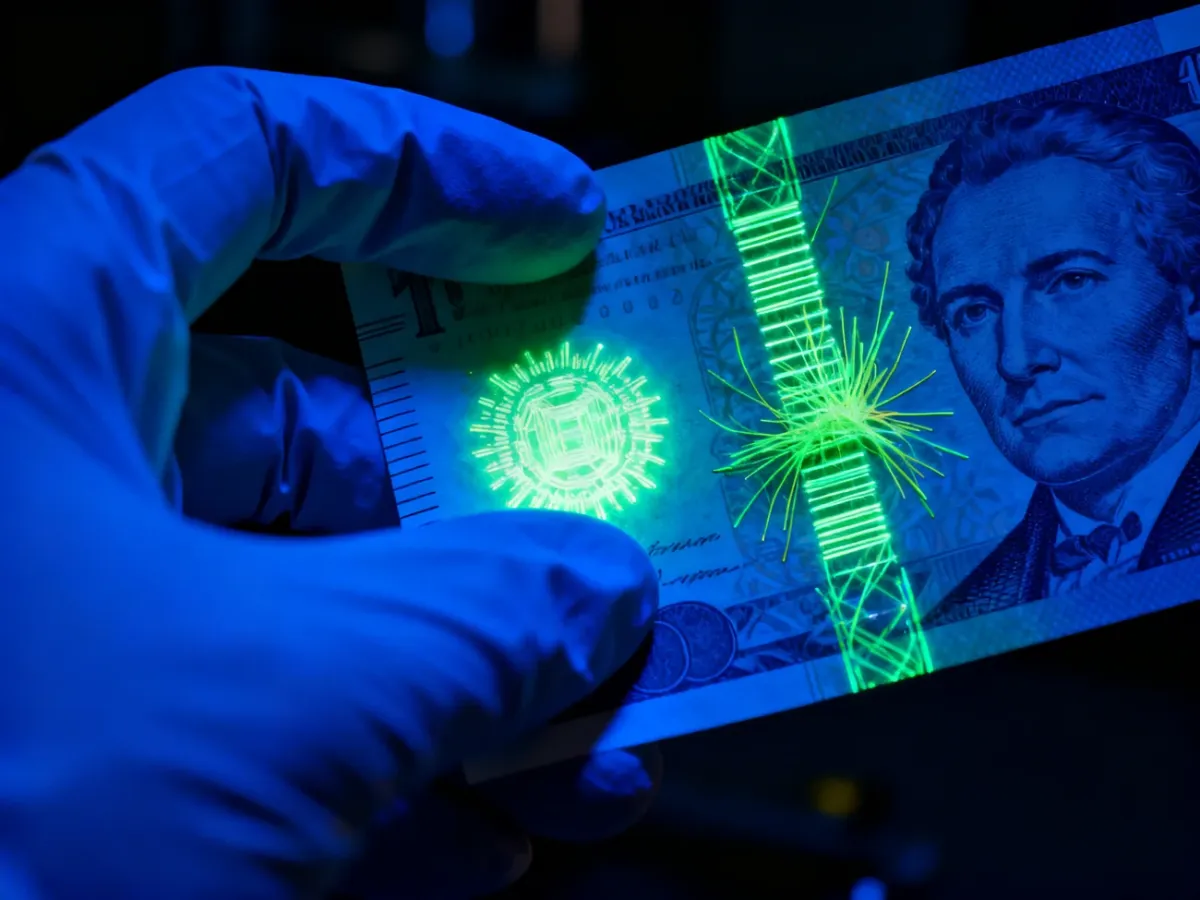
Ochronę zwiększa także specjalna receptura papieru, precyzyjne dopasowanie wzorów po obu stronach oraz wypukły druk wyczuwalny palcem. Pojedyncze zabezpieczenie nie przesądza o autentyczności banknotu. Znaczenie ma ich zestaw, a część rozwiązań pozostaje tajemnicą banku centralnego.
Rola pieniądza papierowego we współczesnej gospodarce
Banknot ułatwia płatności, pozwala przechowywać siłę nabywczą i jest dostępny bez urządzenia elektronicznego ani połączenia z siecią. Jednocześnie emisja gotówki nie może być oderwana od polityki pieniężnej. Zbyt szybki wzrost podaży pieniądza, przy niewystarczającym wzroście produkcji dóbr i usług, może zwiększać presję inflacyjną.
Choć płatności elektroniczne ograniczają udział gotówki w części transakcji, banknot pozostaje fizyczną częścią agregatu M0 i ważnym elementem systemu płatniczego. Jego przyszłość zależy nie tylko od wygody rozwiązań cyfrowych, lecz także od potrzeby zapewnienia dostępu do środka płatniczego działającego niezależnie od infrastruktury teleinformatycznej.
Pieniądz papierowy przeszedł drogę od potwierdzenia zdeponowanego kruszcu do fiducjarnego banknotu emitowanego przez bank centralny. Jego znaczenie wynika dziś z połączenia prawa, zaufania i stabilności gospodarki, a nie z wartości materiału, na którym został wydrukowany.

