
Historia pieniądza to historia rozwiązywania kolejnych problemów związanych z wymianą. Od darów i barteru, przez płacidła, monety oraz banknoty, aż po zapis cyfrowy pieniądz stawał się coraz łatwiejszy do przechowywania, dzielenia i przekazywania. Jego działanie zawsze opierało się jednak na zaufaniu – do materiału, emitenta albo całego systemu.
Jak handlowano przed pieniądzem?
Najprostszym wyobrażeniem o początkach wymiany jest barter, czyli bezpośrednia zamiana jednego dobra lub usługi na inne. Nie oznacza to jednak, że każda społeczność przed pojawieniem się monet działała wyłącznie w ten sposób. W wielu grupach ważną rolę odgrywała ekonomia darów, oparta na wzajemności, obowiązku odwdzięczenia się i relacjach społecznych. W rozwijających się osadach stosowano także kredyt, rozliczenia oparte na pamięci oraz lokalne dobra pełniące funkcję pośredników.
Barter stawał się coraz mniej wygodny wraz ze specjalizacją pracy. Rolnik mógł mieć zboże i potrzebować narzędzia, lecz kowal nie zawsze potrzebował zboża. Powstawał wtedy problem podwójnej zgodności pragnień – obie strony musiały jednocześnie chcieć tego, co oferowała druga.
Najważniejsze ograniczenia handlu wymiennego wyglądały następująco:
- Trudno było znaleźć osobę, która miała potrzebne dobro i chciała przyjąć towar oferowany w zamian.
- Brakowało jednej miary wartości, więc każdą transakcję trzeba było negocjować osobno.
- Niektórych dóbr nie dało się podzielić bez utraty ich wartości, czego przykładem mogło być żywe zwierzę.
- Przechowywanie majątku w zbożu, zwierzętach lub oliwie było kłopotliwe, a część takich dóbr szybko się psuła.
Płacidła i kruszce – pośrednicy wymiany
Odpowiedzią na ograniczenia barteru były dobra, które wiele osób chciało przyjąć niezależnie od własnych bieżących potrzeb. W różnych regionach funkcję tę pełniły sól, zboże, skóry, oliwa, bursztyn, muszle, minerały i zwierzęta. Takie przedmioty określa się mianem płacideł lub pierwotnych środków płatniczych.
Płacidło działało jak pośrednik. Kowal mógł przyjąć sól od rolnika, nawet jeśli sam nie potrzebował jej w danym momencie, ponieważ wiedział, że później wymieni ją na żywność albo inne narzędzie. System nadal miał jednak słabości. W jednym miejscu mogło funkcjonować wiele różnych płacideł, co utrudniało przeliczanie cen. Zboże i oliwa były nietrwałe, sól mogła ulec zawilgoceniu, a wartość dóbr zależała od zbiorów, sezonu i lokalnej podaży.
Lepszym rozwiązaniem okazały się płacidła metalowe, między innymi pręty, sztabki i metalowe narzędzia. Metal był trwalszy niż produkty rolne, łatwiejszy do przechowywania i możliwy do dzielenia. Nadal trzeba było go jednak ważyć i oceniać jego jakość przy każdej transakcji. Właśnie ten problem doprowadził do powstania monet.
Jak monety zmieniły handel?
Najstarsze znane monety pojawiły się w VII wieku p.n.e. w Lidii, na obszarze dzisiejszej zachodniej Turcji. Wykonywano je z elektrum, czyli naturalnego stopu złota i srebra. Podobne rozwiązania rozwijały się także w świecie greckim, a następnie rozpowszechniły się w basenie Morza Śródziemnego.
Przełom nie polegał wyłącznie na użyciu metalu. Najważniejsza była standaryzacja. Moneta miała określoną masę, skład i znak potwierdzający jej pochodzenie. Stempel władcy lub państwa zastępował część pracy potrzebnej wcześniej do ważenia i badania kruszcu. Nabywca nie musiał za każdym razem sprawdzać całej sztabki, ponieważ ufał ustalonemu standardowi oraz autorytetowi emitenta.
Monety były bardziej poręczne niż bryłki metalu, łatwiej było je dzielić na nominały, a ich wartość można było porównywać w ramach jednego systemu. Złoto i srebro zapewniały trwałość, lecz z czasem sama zawartość kruszcu przestała być konieczna do codziennego rozliczania. To przygotowało grunt pod dalszą dematerializację pieniądza.
Moneta pełniła przy tym kilka funkcji naraz. Była środkiem wymiany, jednostką rozliczeniową i sposobem przechowywania wartości. Jej emisja wzmacniała także władzę państwa, ponieważ pozwalała pobierać podatki i regulować należności według wspólnego standardu.
Od kwitu depozytowego do banknotu
Przechowywanie dużych ilości złota i srebra w domu było ryzykowne. Majętni kupcy oddawali więc kruszce pod opiekę świątyń, skarbców albo złotników. W zamian otrzymywali kwit depozytowy, czyli dokument potwierdzający, że określona ilość metalu należy do jego posiadacza.
Początkowo kwit był jedynie obietnicą wydania zdeponowanego kruszcu. Z czasem kupcy zaczęli przekazywać go sobie zamiast odbierać złoto z depozytu. Dokument stał się wygodniejszy od ciężkich monet, a jego użycie przyspieszało rozliczenia. W ten sposób papier uzyskał wartość nie dzięki materiałowi, z którego go wykonano, lecz dzięki zobowiązaniu instytucji przechowującej kruszec.
To właśnie jest istota dematerializacji pieniądza. Wartość stopniowo odrywała się od fizycznego przedmiotu i przechodziła na zapis uznawany przez innych uczestników rynku. Gdy banknoty zaczęły być emitowane przez uprawnione instytucje, nie musiały już reprezentować konkretnej monety należącej do konkretnej osoby. Ich akceptacja wynikała z prawa, zaufania do państwa i sprawnego systemu bankowego.
Rozproszenie emisji przez wiele banków powodowało problemy z wiarygodnością banknotów. Dlatego państwa zaczęły centralizować emisję. Przykładem wczesnej instytucji tego typu jest Sveriges Riksbank, założony w 1668 roku. Banki centralne przejęły funkcję stabilizowania pieniądza i nadzorowania jego emisji.
Historia pieniądza w Polsce
Dzieje polskiej waluty pokazują, że pieniądz zmieniał się pod wpływem zarówno rozwoju gospodarczego, jak i sytuacji politycznej. Za jednego z poprzedników polskiego złotego uznaje się czerwonego złotego, monetę kojarzoną z panowaniem Władysława Łokietka. W późniejszych wiekach pojawiały się między innymi półkopki, tymfy i boratynki.
Pierwsze polskie próby emisji pieniądza papierowego podjęto w XVIII wieku. Papier długo budził jednak mniejsze zaufanie niż kruszec, ponieważ nie miał samoistnej wartości materialnej. Po rozbiorach polski system monetarny został podporządkowany państwom zaborczym.
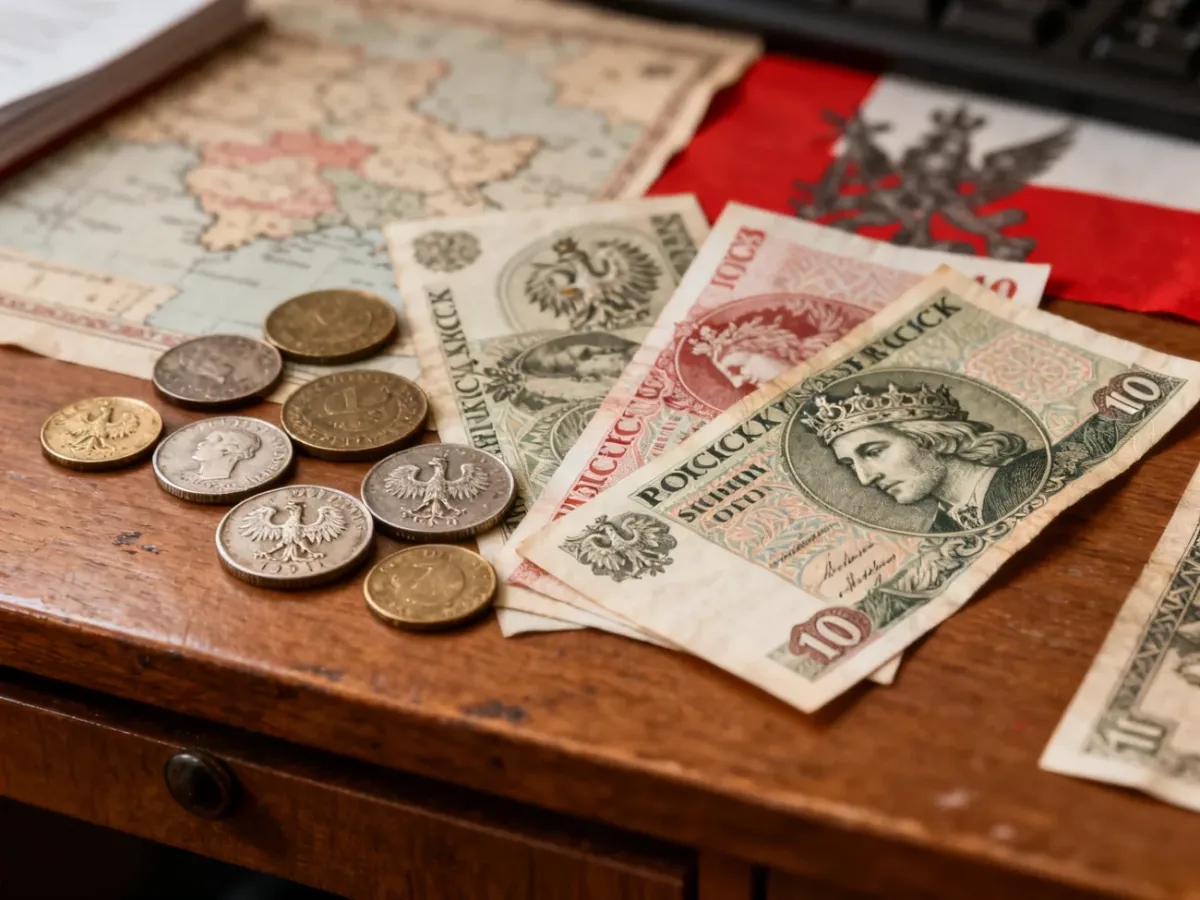
Po odzyskaniu niepodległości w 1918 roku w obiegu nadal znajdowała się marka polska. Złoty został wprowadzony jako waluta w ramach reformy pieniężnej z 1924 roku, kojarzonej z reformami Władysława Grabskiego. Była to próba uporządkowania finansów państwa i przywrócenia zaufania do krajowego pieniądza.
W czasie okupacji niemieckiej wprowadzono odrębne banknoty pozbawione przedwojennych symboli państwowych. Po wojnie polska waluta ponownie się zmieniała, a inflacja oraz reformy gospodarcze wpływały na jej siłę nabywczą. 1 stycznia 1995 roku przeprowadzono denominację, w wyniku której 10 000 starych złotych, oznaczanych jako PLZ, zastąpił 1 nowy złoty, czyli PLN.
Pieniądz bezgotówkowy i cyfrowy
Współczesny pieniądz w dużej mierze nie ma postaci banknotu ani monety. Środki na rachunku bankowym są przede wszystkim zapisami księgowymi. Przelew nie polega na fizycznym przeniesieniu pieniędzy, lecz na zmianie zapisów na rachunku płatnika i odbiorcy. Karty, aplikacje bankowe i płatności internetowe ułatwiły wykonywanie takich operacji bez względu na odległość.
Pieniądz bankowy nadal opiera się na zaufaniu do instytucji. Bank prowadzi rachunki, pośredniczy w transferach i podlega regulacjom. Wygoda rośnie, a koszty oraz czas transakcji maleją, lecz użytkownik musi zaakceptować zależność od infrastruktury bankowej, sieci teleinformatycznych i zasad ustalanych przez państwo.
Inny model proponują kryptowaluty. W ich przypadku zapis transakcji jest przechowywany w rozproszonej sieci, a nie wyłącznie w centralnej instytucji. Blockchain to rejestr, w którym kolejne grupy transakcji są łączone w bloki, a uzgodnienie jego stanu odbywa się według reguł protokołu. Nie oznacza to pełnej anonimowości ani braku ryzyka. Transakcje mogą być publicznie widoczne, a utrata klucza dostępu może oznaczać utratę kontroli nad środkami.
Różnica między pieniądzem bankowym a kryptowalutą dotyczy przede wszystkim źródła zaufania. W pierwszym przypadku jest nim bank i system prawny. W drugim większą rolę odgrywają kod, kryptografia, zasady sieci oraz zgoda jej użytkowników. Kryptowaluty nie są tym samym co zwykłe płatności elektroniczne i nie należy utożsamiać ich z każdą formą pieniądza cyfrowego.
Jak zmieniały się formy pieniądza?
Poniższe zestawienie pokazuje, dlaczego kolejne rozwiązania wypierały wcześniejsze. Nie każda forma całkowicie znikała, lecz nowe narzędzia lepiej odpowiadały potrzebom większych i bardziej złożonych gospodarek:
| Forma | Trwałość | Podzielność | Mobilność | Zaufanie |
|---|---|---|---|---|
| Barter | Zależy od wymienianych dóbr | Często ograniczona | Niska przy dużych ładunkach | Oparta na zgodzie stron |
| Monety | Wysoka | Ułatwiona przez nominały | Wysoka w porównaniu z towarami | Do materiału i stempla emitenta |
| Banknoty | Umiarkowana | Wysoka dzięki nominałom | Bardzo wysoka | Do emitenta i systemu prawnego |
| Pieniądz cyfrowy | Zależna od infrastruktury | Bardzo wysoka | Wysoka, możliwy transfer na odległość | Do banku, państwa albo protokołu |
Co może być następnym etapem?
Historia pieniądza prowadzi od wartości związanej z konkretnym przedmiotem do wartości zapisanej w uznanym systemie. Zmieniały się nośniki, lecz podstawowe zadania pozostawały podobne: ułatwiać wymianę, mierzyć wartość i pozwalać przechowywać ją w czasie.
Przyszłość może przynieść dalsze ograniczenie roli gotówki, rozwój płatności natychmiastowych oraz nowe formy pieniądza cyfrowego emitowane przez instytucje publiczne lub prywatne sieci. Pozostaje pytanie, czy kolejne rozwiązania zwiększą przede wszystkim wygodę, czy także prywatność i niezależność użytkowników.

